看懂利润表,只需要抓住收入、毛利、费用、利润这4层
当前位置:点晴教程→知识管理交流
→『 企业管理交流 』
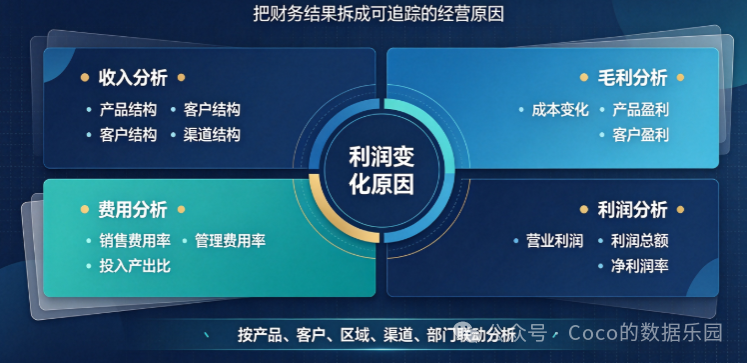
很多企业看利润,第一反应就是看一个数字: “这个月净利润多少?” 利润涨了,觉得经营变好了; 利润跌了,马上开始分析问题。 但真正做经营管理的人都知道: 利润只是结果,不是原因。 有些企业收入增长,但利润没有同步提升;有些企业毛利率看起来不错,最后却被费用一点点吃掉。 因为利润不是一条线算出来的,而是一层层拆出来的: 如果这几个环节拆不清,企业很难判断利润到底为什么变化。 下面我们就具体拆一拆: 看懂利润表,只需要抓住收入、毛利、费用、利润这4层。
很多企业看利润表,习惯直接关注净利润。 但净利润只是经营结果,并不能直接说明: 利润表真正的价值,在于帮助企业还原利润形成过程。 一家公司最终产生利润,大致经历:
因此,利润分析不能停留在结果层面,而应该沿着形成路径逐层拆解。 例如: 利润下降,不一定代表销售下降。 可能是: 某些渠道投入产出下降。 如果只看净利润,很难判断真正的问题在哪里。 所以,利润分析的核心不是回答: “企业赚了多少钱?” 而是进一步回答: “利润为什么变化?”
营业收入是利润表的第一层,也是企业经营活动的起点。 很多企业分析收入时,只关注: 销售额有没有增长? 同比增长多少? 但收入增长本身,并不能直接代表企业经营质量提升。 因为同样是收入增长,背后的经营逻辑可能完全不同。 有些企业增长来自: 这种增长通常具备持续盈利能力。 但也有企业收入增长依靠: 短期看销售额上涨,但长期利润空间可能越来越小。 所以,收入分析不能只看总金额,而要进一步拆解收入结构。
企业需要关注: 很多企业容易陷入一个误区: 销量最高的产品,就是最重要的产品。 但从经营角度看,真正重要的是: 收入规模和利润贡献是否匹配。 一个高销售额、低利润产品,可能只是扩大业务规模,并没有提升盈利能力。
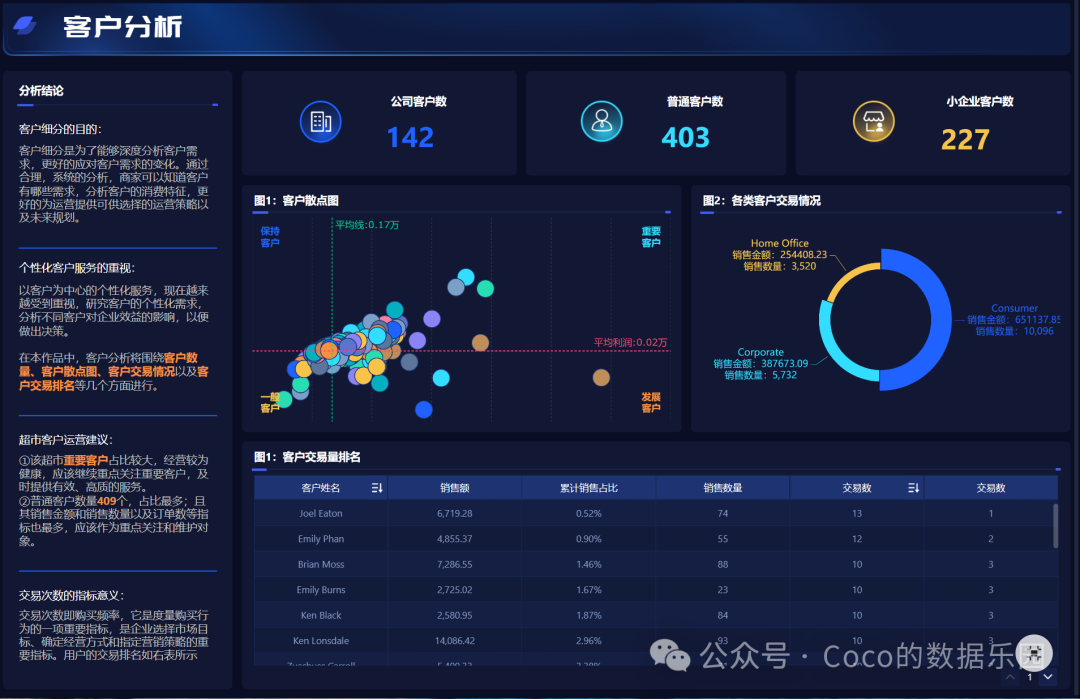
客户销售额高,不代表客户价值高。 需要进一步分析:
部分客户订单金额大,但折扣高、交付成本高,最终利润贡献并不理想。 因此,客户分析不能只看销售额,还需要结合客户盈利能力判断价值。
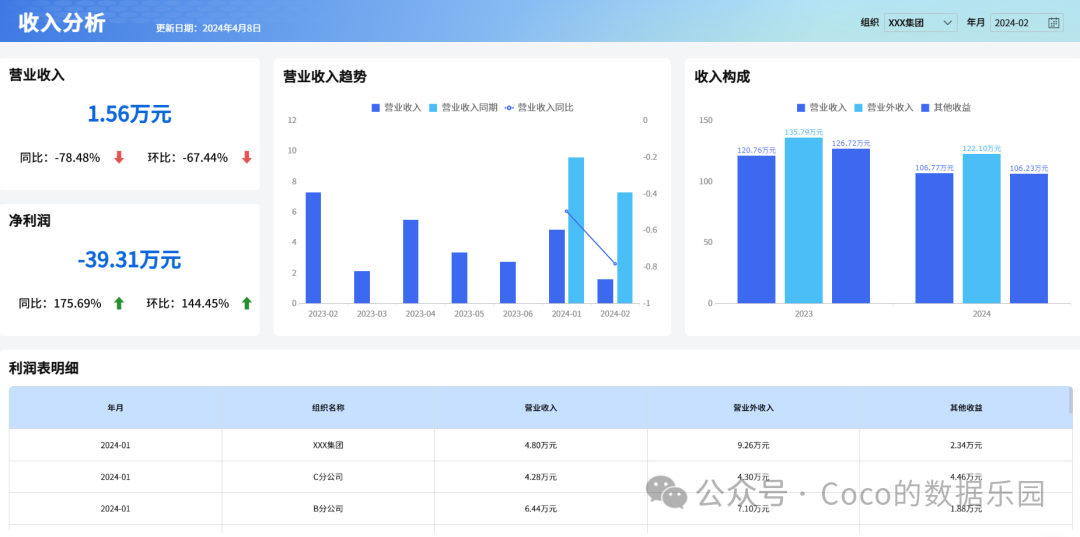
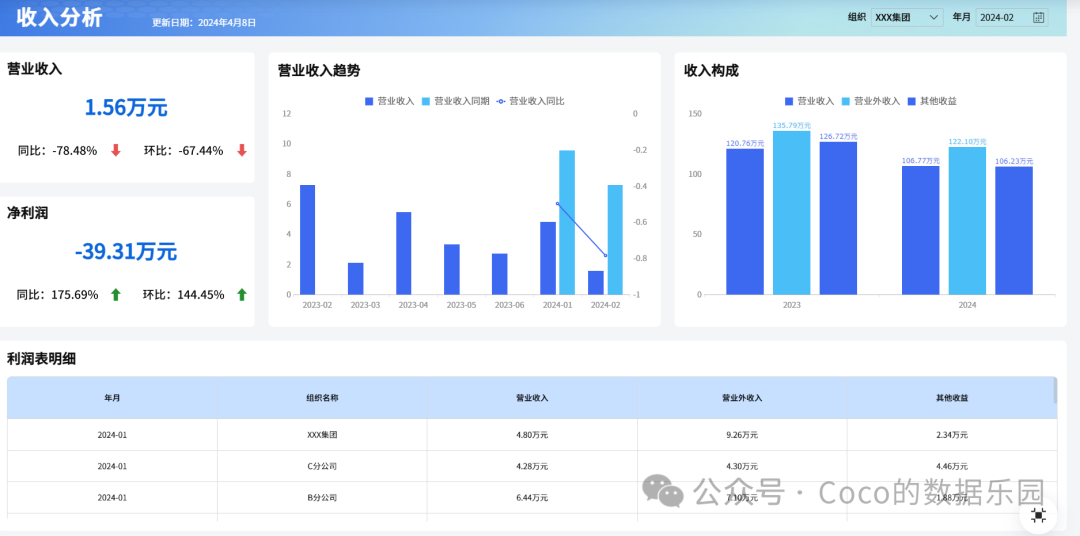
不同渠道带来的收入质量不同。 有些渠道增长快,但获客成本高; 有些渠道规模有限,但利润更加稳定。 所以收入分析最终要回答: 企业的增长来自哪里?这种增长是否值得持续? 在实际经营分析项目中,我们公司会用 ERP系统 搭建收入分析看板,将 ERP、CRM、订单系统中的销售数据统一整合。 管理者不仅可以查看整体收入趋势,还可以进一步分析产品、客户、区域、渠道等维度的变化,判断增长来源,避免只看到销售结果,却无法解释增长原因。
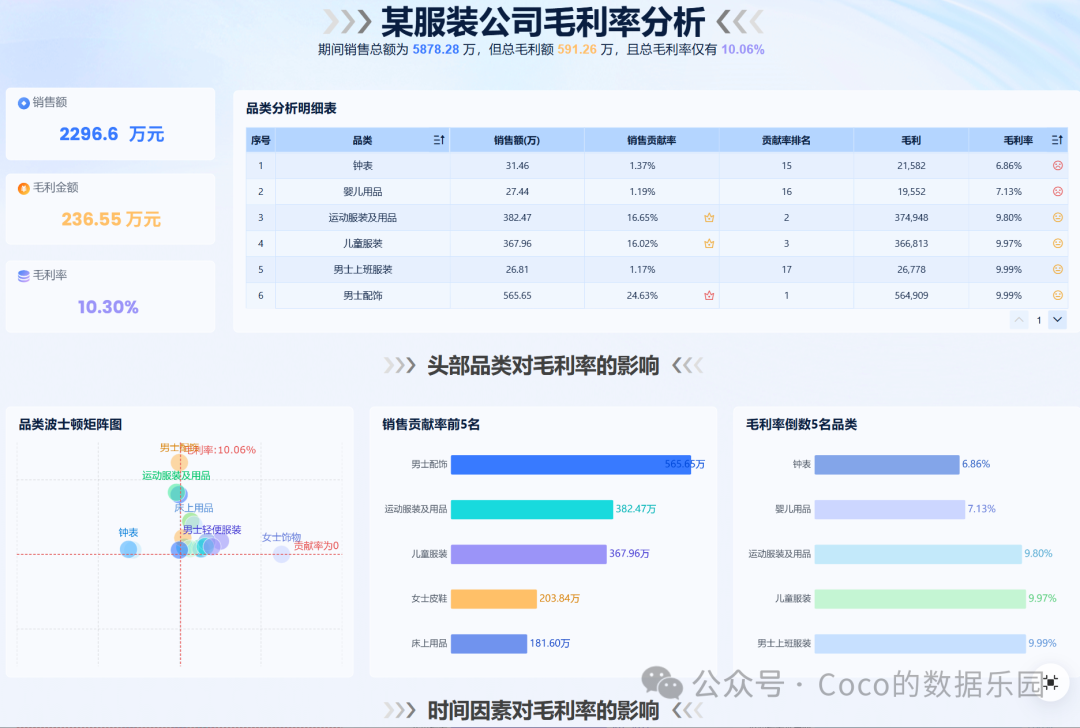
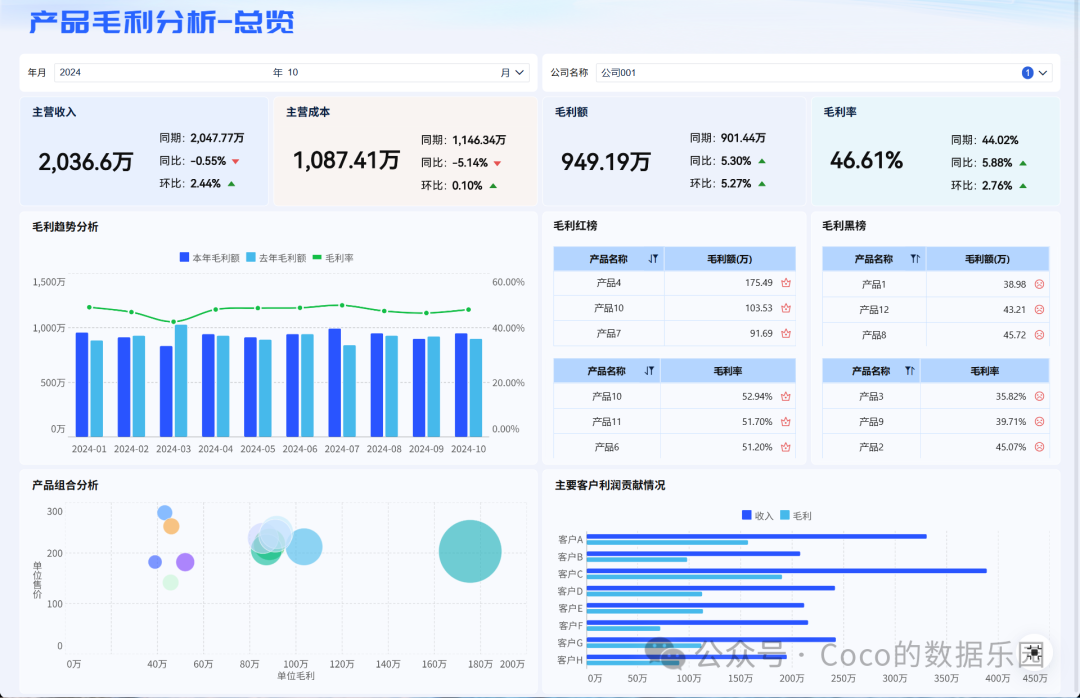
收入解决的是规模问题。 毛利解决的是盈利质量问题。 毛利: 毛利率: 毛利是利润形成过程中最关键的一层。 因为收入并不等于利润。 企业只有扣除直接成本后,仍然拥有足够利润空间,才能覆盖运营费用并形成最终盈利。
很多企业都会遇到: 销售额增长了,但利润没有增加。 原因往往发生在毛利环节。
例如: 如果售价没有同步调整,毛利空间就会被压缩。
整体毛利下降,不一定代表所有产品盈利能力下降。 可能是: 高毛利产品销量下降; 低毛利产品占比提升。 因此,需要进一步拆解: 哪些产品真正贡献利润? 哪些产品只是贡献收入?
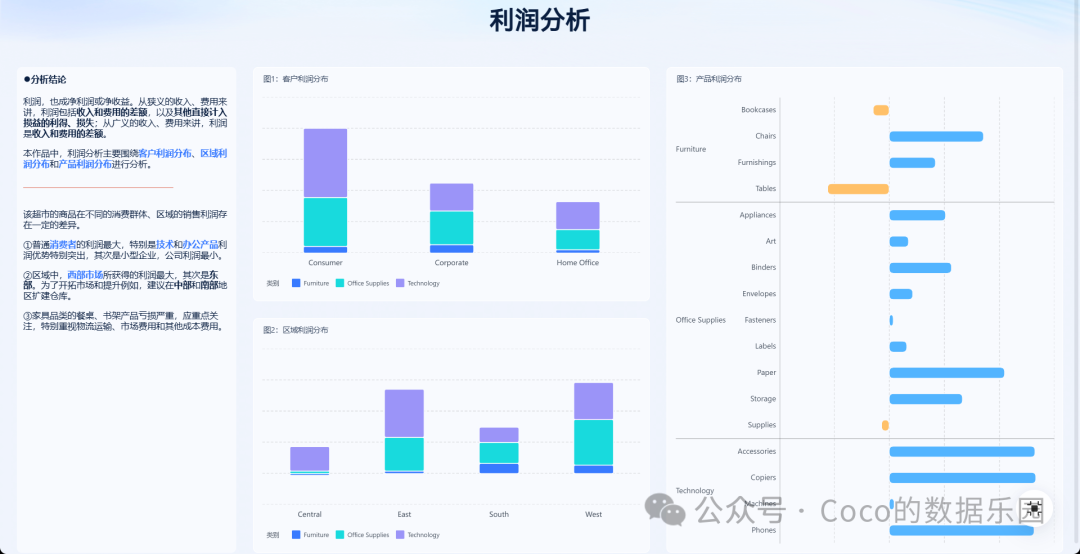
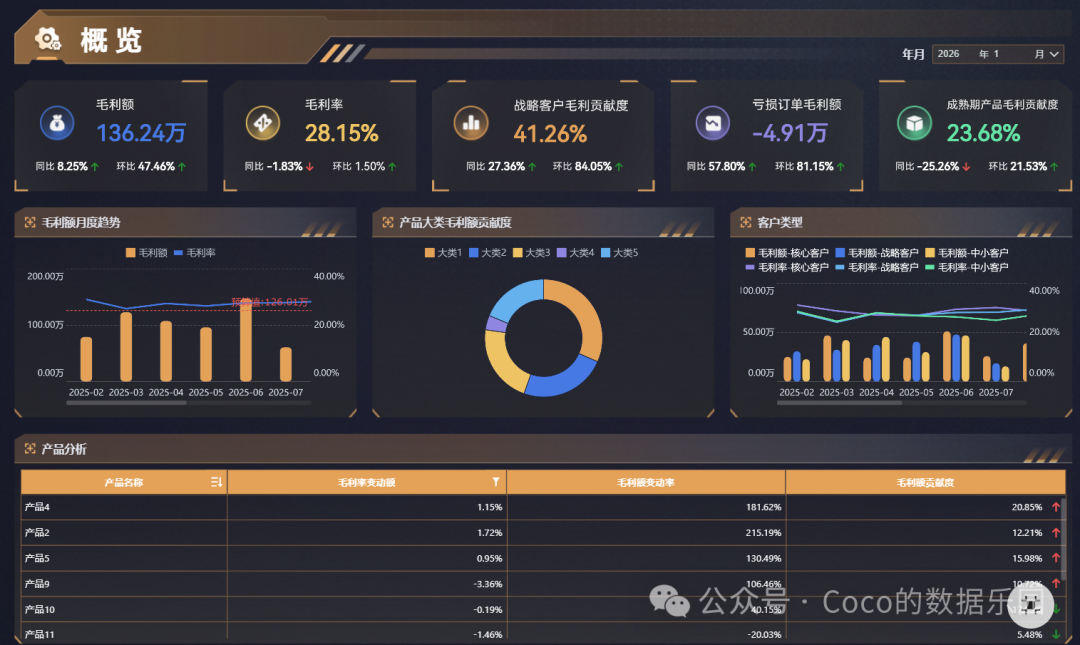
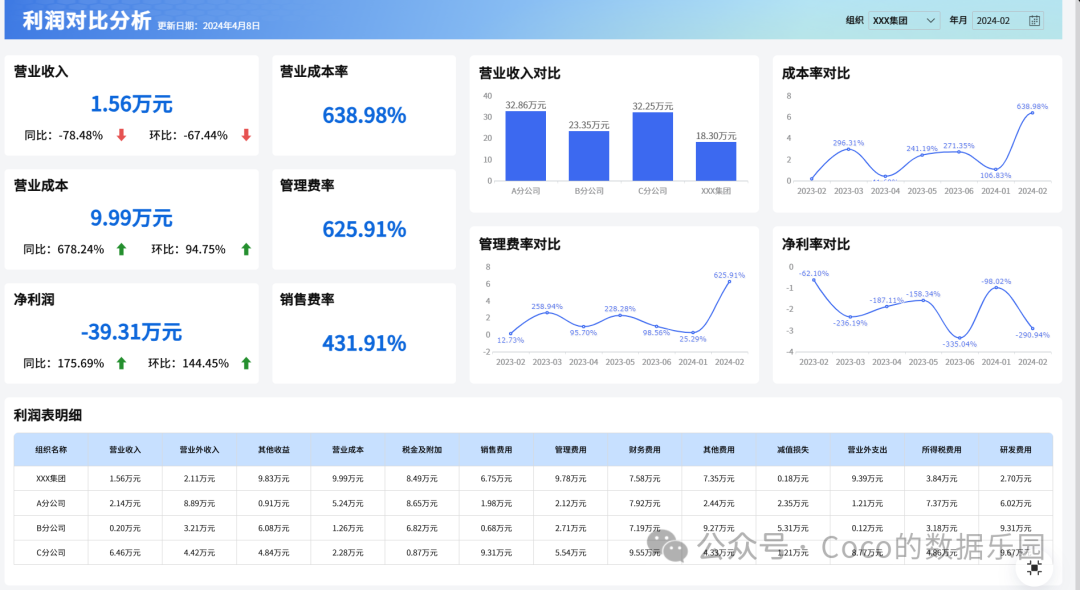
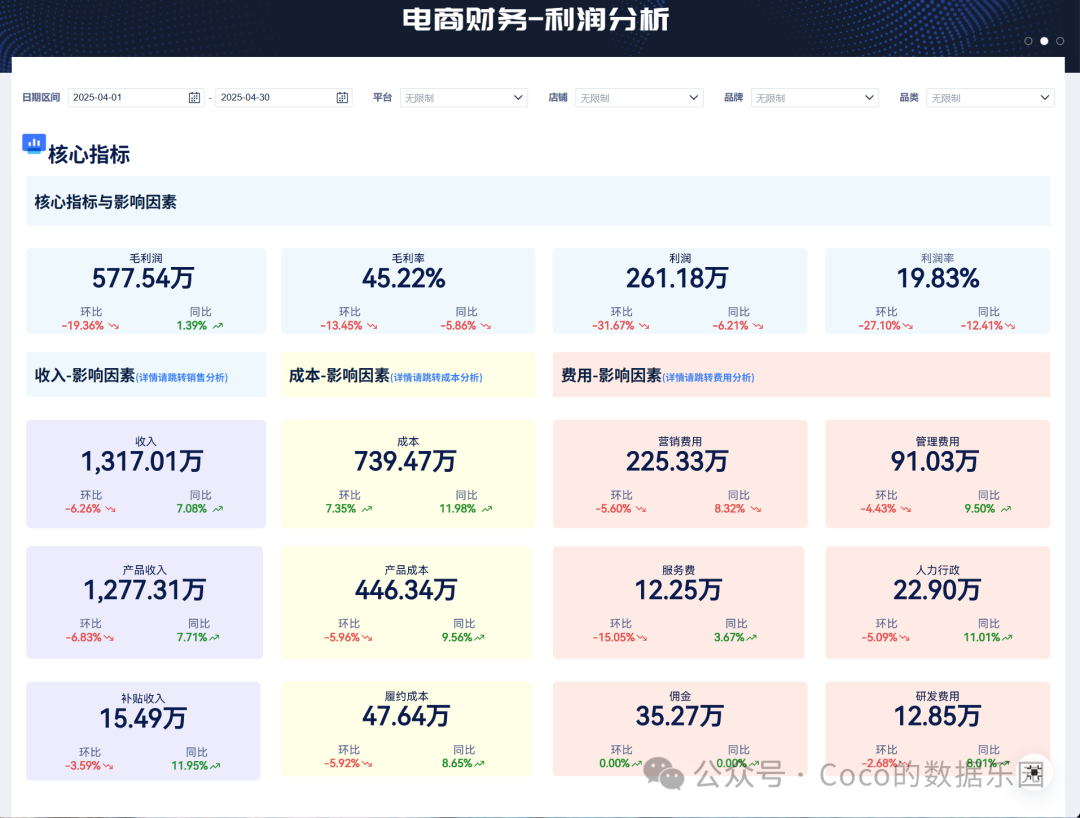
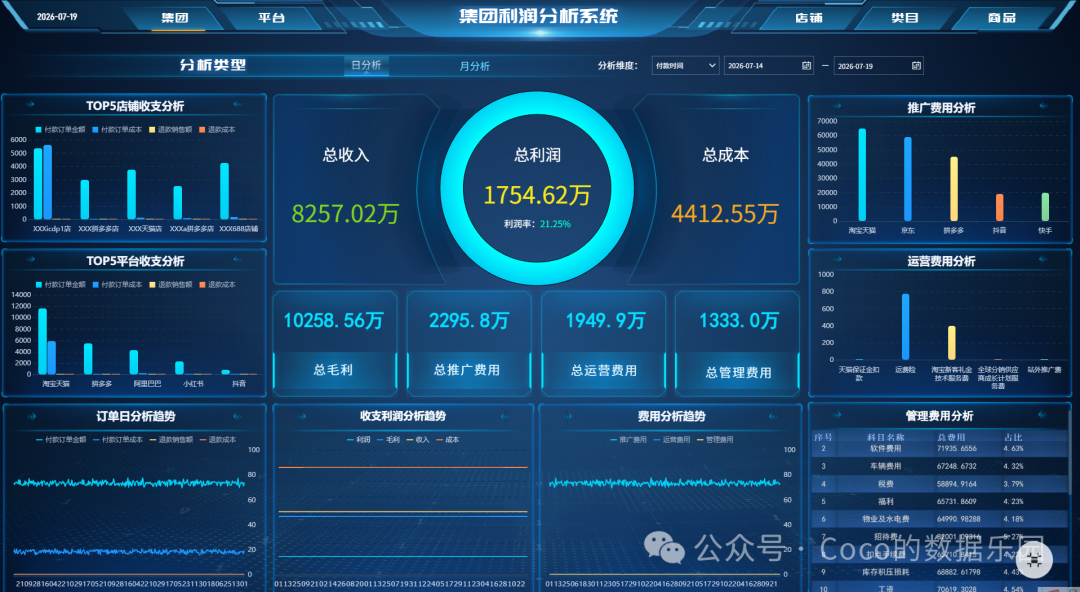
企业不能只看客户销售额,还需要关注客户盈利能力。 需要分析: 避免出现“大客户收入高,但利润贡献低”的情况。 毛利分析的核心,不是看一个毛利率数字,而是找到: 利润真正来自哪些业务。 很多企业做毛利分析时,难点并不是计算毛利率,而是无法把收入、成本和业务对象对应起来。 基于 ERP系统 构建利润分析驾驶舱后,企业可以将收入、成本、费用、利润等指标统一管理,并从产品、客户、区域、渠道、部门等多个维度进行联动分析,快速定位影响利润变化的关键因素。 企业可以识别高价值业务和低价值业务,让毛利分析真正服务于经营决策。
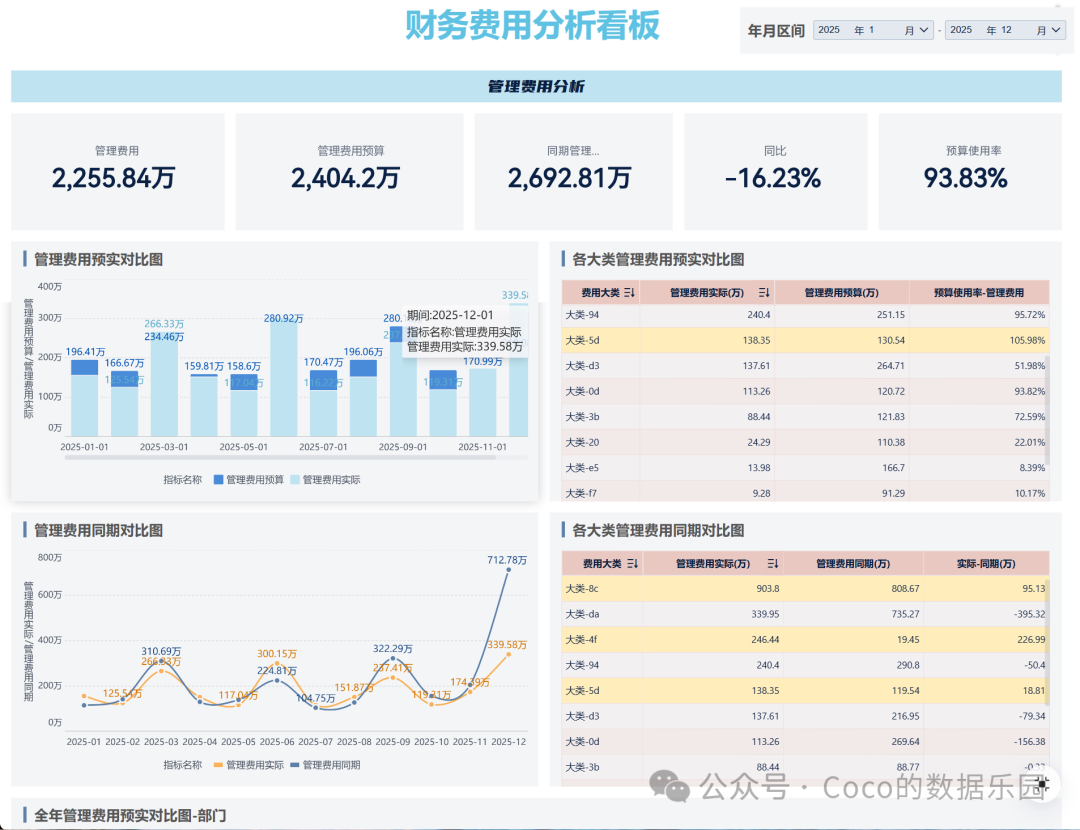
毛利之后,需要继续分析费用。 企业最终利润,需要扣除经营过程中产生的各种费用。 主要包括:
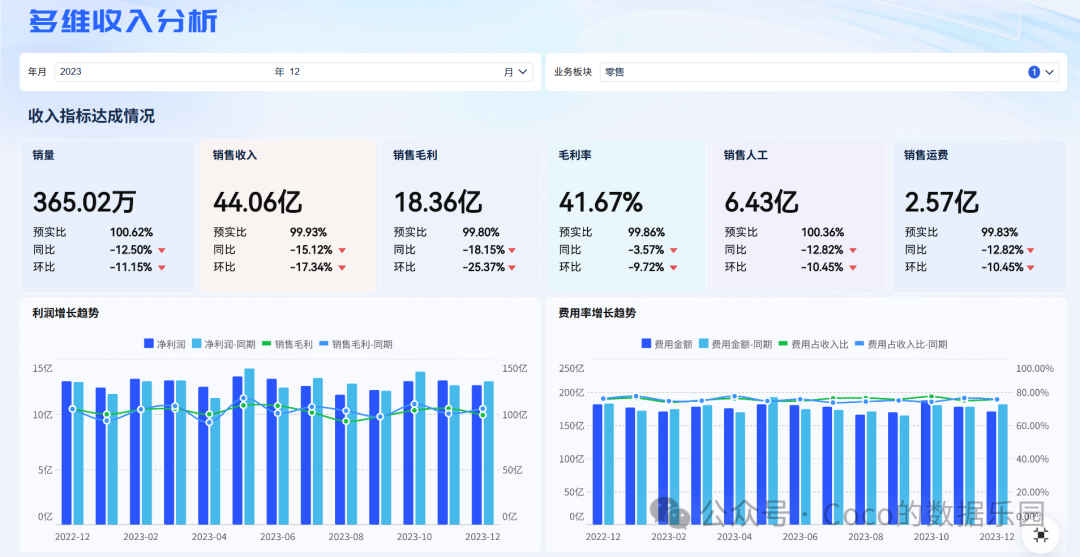
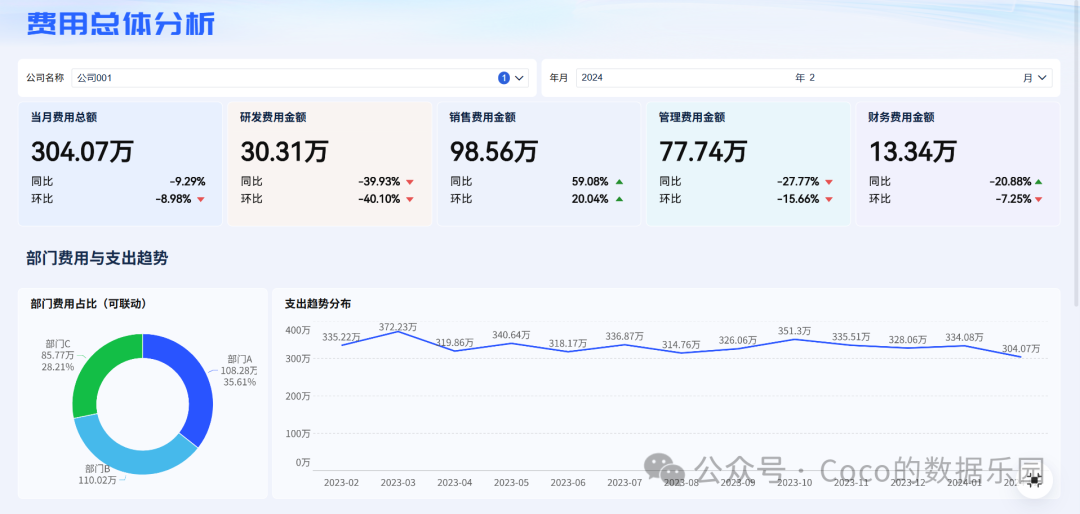
很多企业利润下降,并不是收入减少,而是费用增长速度超过业务增长速度。 费用分析不能只看金额,更重要的是看费用效率。 核心指标: 常见指标包括: 费用增长并不一定代表经营变差。 关键在于: 投入有没有产生价值。 例如: 销售费用增加,如果带来了更高收入和利润,属于有效投入。 如果费用增加,但收入没有提升,就需要重新评估资源配置。 因此,费用管理不是简单降低支出,而是判断: 哪些投入值得持续? 哪些成本需要优化? 企业费用数据通常分散在不同系统: 如果数据没有打通,很难判断费用是否有效。 在费用管理场景中,可以采用 ERP系统 将费用数据和收入、利润结果结合起来,形成费用效率分析体系。 管理者可以查看不同部门、不同业务、不同渠道的费用投入情况,分析费用增长是否带来了业务提升,快速定位异常费用,让费用管理从事后控制转向过程优化。
利润是利润表最终体现的结果。 常见指标包括: 但利润分析最容易陷入一个误区: 只关注利润高低。 实际上,更重要的是分析: 利润为什么变化?
当利润下降时,不能简单归因于销售不好。 需要通过逐层分析,找到真正影响利润的因素。 例如: 利润下降。 进一步分析发现: 收入没有下降; 毛利率降低。 继续拆解: 发现某类低毛利业务占比增加。 最终问题并不是销售,而是业务结构变化。
利润分析最终要落到经营动作。 销售需要知道: 采购需要知道: 管理层需要判断:
随着企业规模扩大,利润分析会越来越复杂。 小企业可能一张利润表就能看清经营情况。 但当业务增长后,收入、成本、费用、客户、产品、渠道等数据往往分散在不同系统: 最终到了月底,财务需要花大量时间整理数据、核对口径、制作报表。 但即使报表做出来,管理层看到的通常也只是: 真正想进一步追问: 往往还需要重新拉取数据、人工分析。 这也是很多企业利润分析最大的难点: 财务能看到结果,但业务原因很难快速定位。
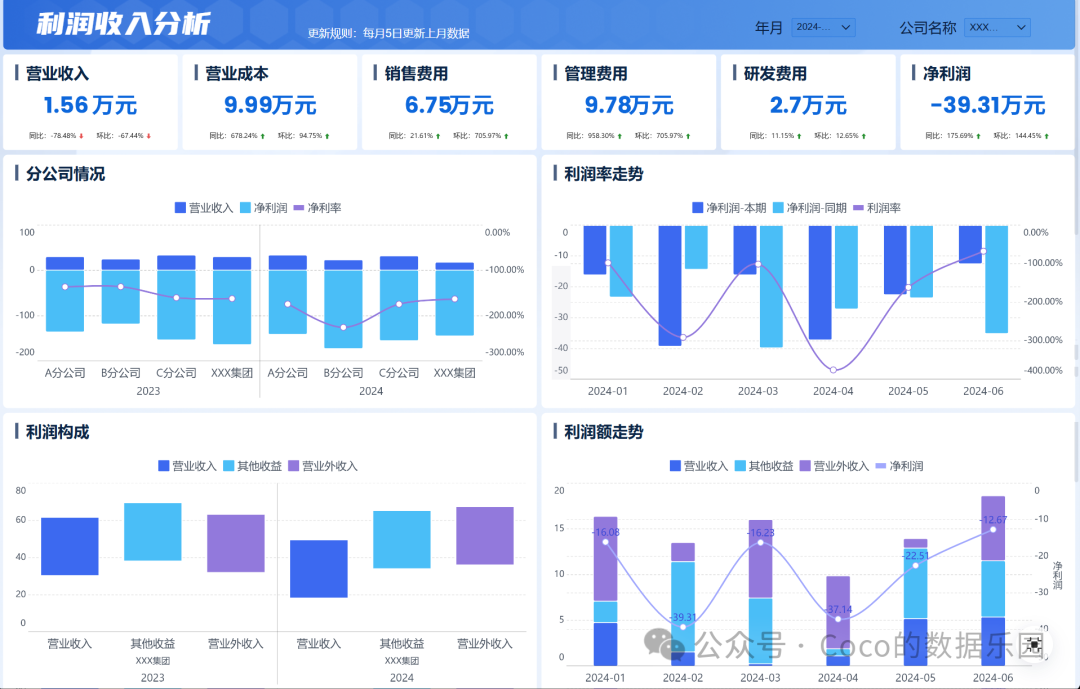
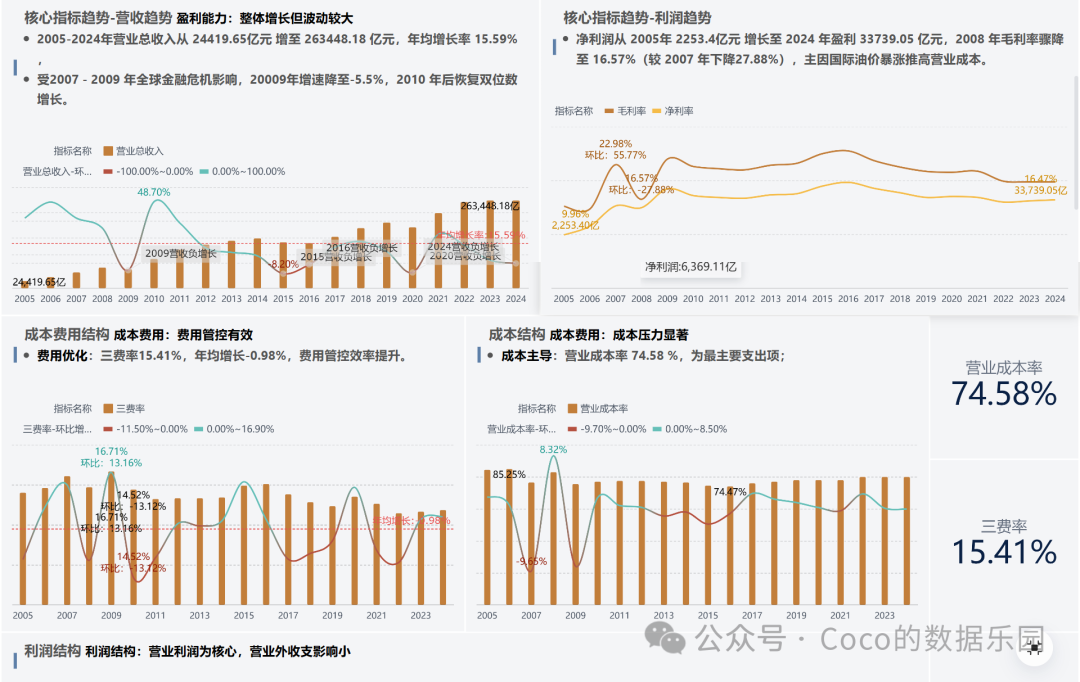
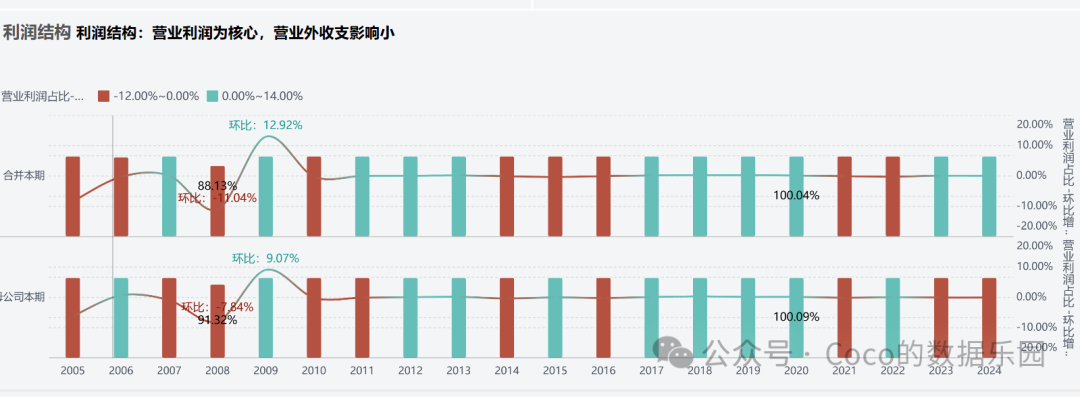
真正有效的利润分析,需要把财务指标和业务过程连接起来。ERP系统 能够构建利润分析驾驶舱,将收入、成本、费用、利润等核心指标统一整合。 基于 ERP系统 构建利润分析驾驶舱后,管理者不仅可以查看整体利润变化,还能从产品、客户、区域、渠道、部门等多个维度进行联动分析,快速定位影响利润的关键因素。 例如: 企业发现本月利润下降。 传统方式可能只能看到: 净利润减少了。 但在利润分析看板中,可以继续向下拆解: 一张完整的利润分析看板,通常不只是展示几个财务指标,而是建立从结果到原因的分析路径。
对于管理层来说,利润分析的价值不是多看几张报表,而是缩短从“发现问题”到“找到原因”的时间。 利润异常出现后,可以直接从看板下钻分析,快速定位影响因素。 基于 ERP系统 建立的利润分析体系,本质上是把财务视角和业务视角连接起来。 通过统一的数据分析平台,三者可以围绕同一套指标和数据进行沟通,让利润管理从月底复盘,逐渐转变为日常经营管理。 最终,利润分析不只是告诉企业: “利润发生了变化。” 更重要的是帮助企业找到: 利润为什么变化,以及下一步应该如何优化。
利润表并不是一张简单的财务报表。 它反映的是企业完整的经营过程。 真正有效的利润分析,不是月底计算一个净利润数字,而是持续追踪: 只有把收入、毛利、费用、利润这4层拆开,企业才能从“看财务结果”,走向“做经营决策”。 因为企业真正需要的,不只是知道赚了多少钱。 更重要的是知道: 钱是怎么赚来的,利润为什么变化,以及下一步应该如何提升。 阅读原文:原文链接 该文章在 2026/9/22 13:08:58 编辑过 |
关键字查询
相关文章
正在查询... 
|


 400 186 1886